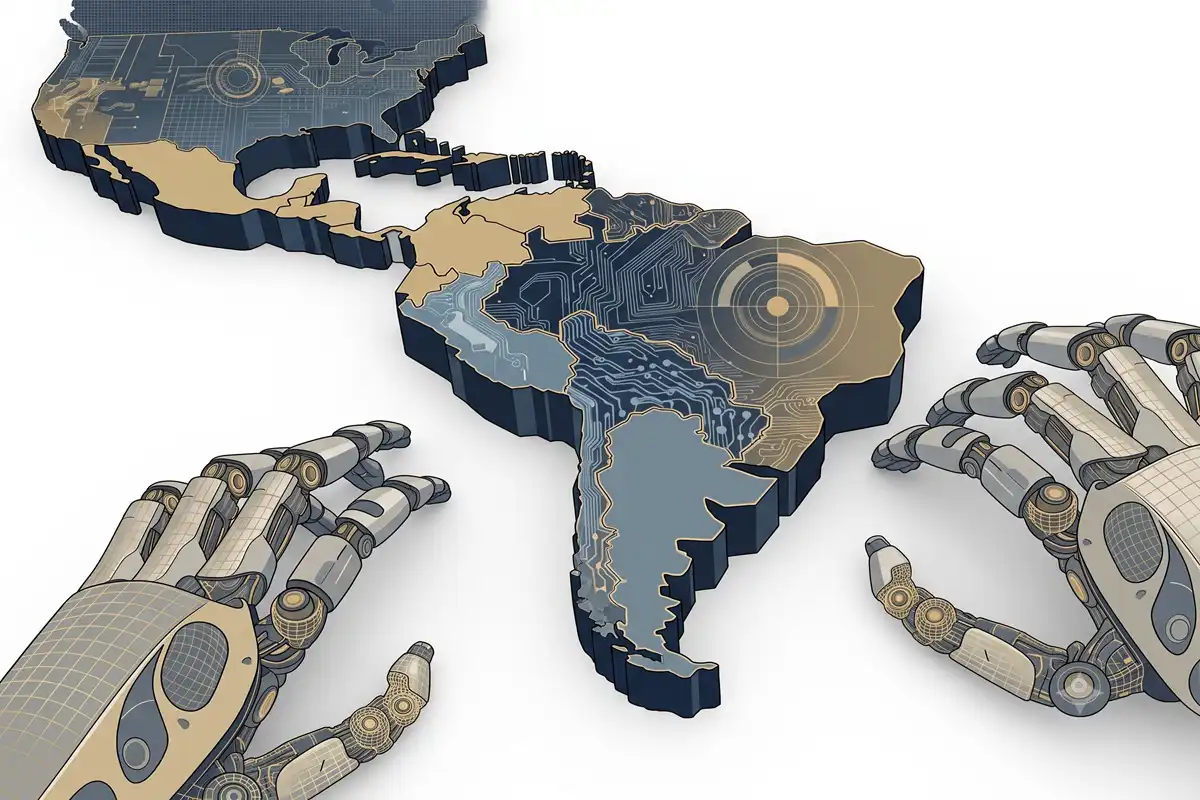
Una paradoja rodea la implementación de IA en América Latina. Tiene picos de adopción de hasta 900% pero apenas concentra 1.1% de la inversión global. Es como ganar una carrera de Fórmula 1 con el menor combustible posible.
Hay una escena que resume mejor que cualquier gráfico lo que está pasando con la inteligencia artificial en América Latina. En Buenos Aires, un freelancer monta su propio ecosistema de agentes automatizados en un servidor que cuesta menos que una suscripción de streaming. En São Paulo, Mercado Libre opera «Verdi», una plataforma interna con 17.000 desarrolladores y 30.000 microservicios, donde la IA ya media el 10% del servicio al cliente sin intervención humana. En México, más de la mitad de los trabajadores cree que la IA va a mejorar su empleo, no a destruirlo. Y sin embargo, cuando los inversionistas globales reparten el capital que financia la revolución de la IA, a la región le toca una fracción casi simbólica.
Esa es la paradoja que documenta, con cifras duras, la tercera edición del Índice Latinoamericano de Inteligencia Artificial (ILIA), elaborado por el Centro Nacional de Inteligencia Artificial de Chile (CENIA) junto con la CEPAL, cuyos informes completos se publicaron en marzo de 2026. América Latina y el Caribe representan el 6.6% del PIB mundial, pero capturan apenas el 1.12% de la inversión global en inteligencia artificial. Dicho de otra forma: la región aporta uno de cada quince dólares de la economía del planeta y recibe uno de cada noventa dólares que se invierten en la tecnología que promete redefinir esa misma economía.
Un continente que consume tecnología a una velocidad que sorprende a sus propios analistas
Si la inversión es la parte poco alentadora de la historia, la adopción es la que da vuelta el guion. El propio estudio de ILIA encontró que la región concentra el 14% de las visitas globales a soluciones de inteligencia artificial y ocupa el tercer lugar mundial en descargas de aplicaciones de IA generativa, un dato que no cuadra con el tamaño relativo de su economía ni con su histórico rezago tecnológico.
Otros estudios que circulan en paralelo al ILIA afinan el zoom país por país. El Check Point AI Dependency Index 2025-2026 midió el crecimiento interanual del tráfico hacia ChatGPT y encontró saltos que rondan y superan el 900%: Colombia creció 892%, Argentina y México 882% cada uno, y Brasil se disparó a un asombroso 1.400%. El McKinsey Global Institute, por su parte, calculó que la demanda de trabajadores con habilidades en IA se multiplicó por 11 en la región entre 2023 y 2025, más del doble de la velocidad registrada en Estados Unidos y Europa en el mismo período. En Argentina, ya el 34% de las ocupaciones exige alguna habilidad de IA, la proporción más alta del continente.
Lo interesante es de dónde viene ese impulso. No son ingenieros de software escribiendo modelos desde cero: la mayor parte del crecimiento ocurre en roles de ventas, administración, diseño y contenido. Es, en palabras simples, gente común que decidió aprender a usar una herramienta antes de que se lo pidieran. La curva la mueve en las calles, no en el laboratorio.
Por qué la región adopta rápido pero invierte poco: tres explicaciones que no son excusas
Resulta tentador leer esta brecha como un simple problema de «falta de plata». Pero el informe de la CEPAL «Impacto económico de la inteligencia artificial en América Latina» (elaborado por los consultores Juan Jung y Raúl Katz, publicado en enero de 2026) ofrece una lectura más matizada. El gasto regional en IA se mantuvo prácticamente estancado entre 2019 y 2023, mientras que otras regiones como Asia-Pacífico lo aceleraban sin pausa. México y Brasil destacan en volumen absoluto, con un impacto económico anual estimado superior a 5.000 millones de dólares cada uno, pero Chile es quien saca mejor nota en términos relativos al tamaño de su economía.
El mismo informe cuantifica algo que muchos sospechaban pero pocos habían medido: un incremento del 1% en el gasto en IA se traduce en un 0.036% de crecimiento del PIB, principalmente a través de la productividad del trabajo calificado. El problema es justamente ese: la IA reemplaza el trabajo no calificado y complementa el calificado, y salvo Chile, los países de la región analizados tienen niveles bajos de población con educación terciaria. Es decir, el motor está encendido, pero el combustible —talento formado— escasea.
A esto se suma un tercer factor que la CEPAL expuso en febrero de 2026, durante un diálogo de políticas con la OCDE: la adopción se concentra en el consumo de herramientas ya construidas, no en la creación de modelos, plataformas o infraestructura propia. En Brasil, el 41% de las grandes empresas ya usa IA, frente a apenas el 11% de las pymes. La región, en resumen, usa mucho pero construye poco, y en la cadena de valor digital las rentas se concentran precisamente en la capa que la región no ocupa: cómputo, modelos fundacionales, centros de datos y semiconductores, dominados por un puñado de actores globales.
Los que ya lo están haciendo bien, a escala real
Mientras se discuten los promedios regionales, algunas compañías latinoamericanas ya operan IA a una escala que compite de igual a igual con cualquier gigante tecnológico global. Nubank atiende más de 2 millones de chats mensuales con su asistente de inteligencia artificial, reduciendo el tiempo de respuesta en 70% y manteniendo una satisfacción de cliente por encima del 90%, para una base de más de 127 millones de usuarios. Bradesco despliega «Bridge», una plataforma multiagente sobre Azure OpenAI, para atender a 74 millones de clientes y apoyar a 80.000 empleados, con una tasa de resolución digital del 83% y lanzamientos de producto diez veces más rápidos que antes. Y el asistente de Mercado Pago resuelve el 87% de las consultas sin que un humano tenga que intervenir.
Estos no son experimentos de laboratorio ni pilotos de innovación aislados: son operaciones centrales de negocio, corriendo todos los días, moviendo millones de transacciones. Demuestran que la barrera no es la falta de capacidad técnica regional, sino la falta de despliegue sistemático fuera de estos jugadores de punta.
El matiz que casi nadie toma en cuenta: la informalidad como amortiguador involuntario
Aquí viene una de las capas más interesantes del análisis, y probablemente la menos intuitiva. Un estudio conjunto de la OIT y el Banco Mundial, «Buffer or Bottleneck?», encontró que solo entre el 2% y el 5% de los empleos latinoamericanos enfrentan riesgo de automatización total, una proporción notablemente menor que en las economías avanzadas. La explicación no tiene nada de heroico: el empleo informal domina buena parte del mercado laboral regional, y no se puede automatizar el puesto de un vendedor ambulante ni el taller mecánico de barrio que no tiene ni sistema de facturación digital.
No es un motivo de orgullo, es un síntoma de subdesarrollo laboral. Pero tiene una consecuencia real: la disrupción del empleo por IA será, en términos agregados, menos brusca en la región que en Silicon Valley, no porque la región sea más resiliente, sino porque una parte de su economía todavía no está lo suficientemente formalizada como para que la automatización la alcance. Aun así, el mismo estudio calcula que entre 26% y 38% de los empleos —unos 87.8 millones de personas— sí están expuestos de forma significativa, y que entre 8% y 14% podrían ganar productividad mediante IA aumentativa, si es que la ganancia se distribuye de forma pareja.
Y hay una brecha dentro de la brecha que ningún índice agregado captura bien: según el Banco Mundial, las mujeres en América Latina tienen aproximadamente el doble de probabilidad que los hombres de estar en riesgo de automatización por IA generativa, no porque ocupen trabajos «naturalmente» más vulnerables, sino porque los roles administrativos y de atención al cliente —los primeros en la fila de la automatización— están desproporcionadamente ocupados por mujeres. Sin programas activos de reconversión laboral, la tecnología que promete emparejar la cancha puede terminar ampliando la desigualdad de género en el mercado de trabajo.
Adopción no es lo mismo que transformación
El McKinsey Global Institute pone el broche a esta historia con un dato que conviene tener presente antes de celebrar demasiado rápido: pese a que la demanda de habilidades en IA crece a un ritmo sin precedentes, la automatización real proyectada para 2030 en la región alcanzará apenas el 14% de las horas de trabajo, frente al 27% en Estados Unidos y el 25% en Europa. La brecha, según McKinsey, no está en la voluntad de aprender —los trabajadores ya lo están haciendo, y más rápido que en las economías ricas— sino en la voluntad de las empresas de desplegar la tecnología a escala. Salarios más bajos que reducen el incentivo de automatizar, un costo relativo más alto de la robótica, y una madurez organizacional todavía insuficiente explican ese freno.
El potencial técnico, sin embargo, ya está ahí: el 57% de las horas de trabajo latinoamericanas podría automatizarse hoy con tecnología existente, un número casi idéntico al de Estados Unidos. McKinsey calcula que, si la región lograra destrabar ese potencial, podría liberar 450.000 millones de dólares anuales para 2030. La cifra no depende de que la gente aprenda más rápido —ya lo está haciendo—, sino de que las empresas dejen de ser el cuello de botella que sus propios empleados ya superaron.
Lo que queda claro después de cruzar todos los números
Ningún índice por sí solo cuenta la historia completa, pero juntos dibujan un mapa bastante nítido. América Latina no tiene un problema de apetito tecnológico: lo tiene de sobra, y crece más rápido que en las economías que históricamente lideraron esta carrera. Lo que tiene es un problema de arquitectura: poca inversión propia, poco talento avanzado formado en casa, poca participación en las capas de la cadena de valor donde se concentra el poder de negociación, y empresas —más que trabajadores— que todavía dudan en dar el salto del entusiasmo individual al despliegue sistemático.
La propia CEPAL lo resume con una frase que vale la pena quedarse: la inteligencia artificial puede convertirse en una herramienta real de desarrollo para la región, pero solo si logra articular la transformación digital con políticas de desarrollo productivo deliberadas. Nadie va a abrir esa ventana de oportunidad por sí sola. La región ya demostró que sabe usar las herramientas que otros construyeron. La pregunta que queda abierta para los próximos años es si además va a aprender a construirlas, financiarlas y capturar el valor que genera —en lugar de seguir siendo, como hasta ahora, el mercado que más rápido consume lo que menos posee.